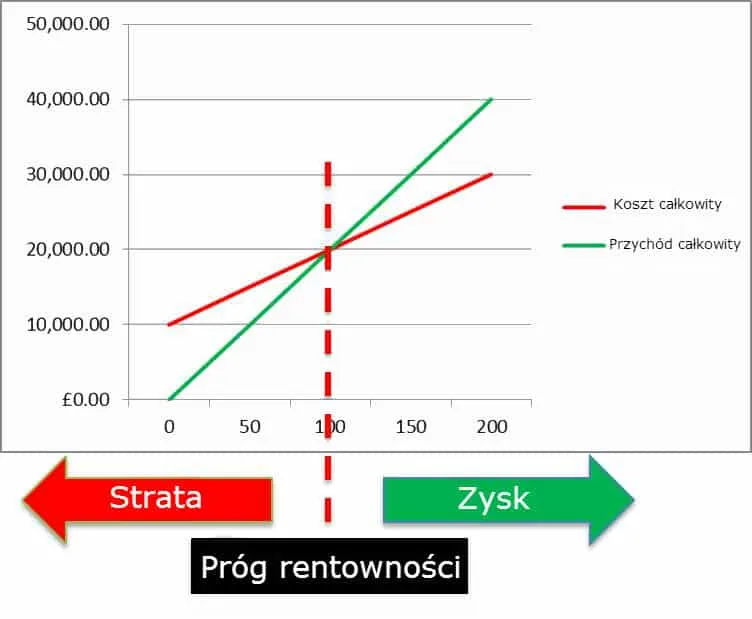
Zanim uruchomisz biznes, otworzysz nowy oddział lub wprowadzisz nowy produkt, kluczowe pytanie brzmi: ile muszę sprzedać, żeby w ogóle nie tracić? To właśnie odpowiada próg rentowności — i jest to jedno z pierwszych narzędzi, które powinien opanować każdy przedsiębiorca.
Czym jest próg rentowności?
Próg rentowności (ang. break-even point, BEP) to poziom sprzedaży — wyrażony w jednostkach lub w wartości przychodów — przy którym firma pokrywa wszystkie swoje koszty (stałe i zmienne), ale nie generuje jeszcze zysku ani straty. Zysk netto w tym punkcie wynosi dokładnie zero.
BEP wyznacza granicę między stratą a zyskiem: poniżej progu firma traci pieniądze, powyżej — zarabia.
Składniki analizy BEP
Do obliczenia progu rentowności potrzebne są trzy dane:
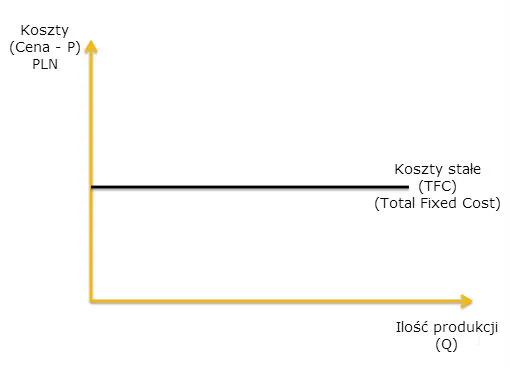
- Koszty stałe (FC) — wydatki, które firma ponosi niezależnie od poziomu produkcji: czynsz, wynagrodzenia stałe, amortyzacja maszyn, ubezpieczenia. Szczegółowo omawiane w artykule o kosztach stałych.
- Cena sprzedaży jednostkowa (P) — cena, po której sprzedajesz jeden produkt lub usługę.
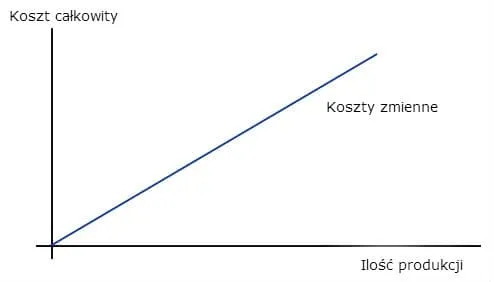
- Jednostkowy koszt zmienny (VC) — koszt wytworzenia jednej jednostki produktu (materiały, energia, prowizje od sprzedaży). Rośnie proporcjonalnie do wolumenu.
Wzory na próg rentowności
Marża jednostkowa (contribution margin) = Cena (P) − Jednostkowy koszt zmienny (VC)
Marża jednostkowa to kwota, którą każda sprzedana sztuka „dokłada” do pokrycia kosztów stałych. Dopóki łączna marża nie przekroczy kosztów stałych — firma jest na stracie.
- BEP ilościowy = Koszty stałe ÷ Marża jednostkowa = FC ÷ (P − VC)
- BEP wartościowy = BEP ilościowy × Cena = [FC ÷ (P − VC)] × P
- BEP procentowy = (Koszty stałe ÷ Maksymalny popyt) × 100%
Przykład praktyczny: warsztat meblowy
Warsztat meblowy ponosi miesięczne koszty stałe: czynsz 3 000 zł, wynagrodzenie stałe 5 000 zł, amortyzacja maszyn 1 000 zł — razem FC = 9 000 zł. Każda wyprodukowana szafka kosztuje w materiałach i energii VC = 200 zł, a sprzedawana jest za P = 500 zł.
- Marża jednostkowa = 500 − 200 = 300 zł/szt.
- BEP ilościowy = 9 000 ÷ 300 = 30 szafek miesięcznie
- BEP wartościowy = 30 × 500 = 15 000 zł przychodu miesięcznie
Jeśli warsztat sprzedaje mniej niż 30 szafek — traci. Przy dokładnie 30 — wychodzi na zero. Przy 40 szafkach — zysk wynosi (40 − 30) × 300 = 3 000 zł.
Jak obniżyć próg rentowności?
Jeśli analiza wykaże, że osiągnięcie BEP jest nierealne przy obecnych założeniach, firma ma trzy narzędzia:
- Obniżenie kosztów stałych — renegocjacja czynszu, outsourcing, redukcja etatów stałych na rzecz elastycznych form zatrudnienia.
- Obniżenie kosztów zmiennych — negocjacje z dostawcami, poprawa procesów produkcyjnych, zmniejszenie odpadów materiałowych.
- Podniesienie ceny — najszybszy sposób na poprawę marży jednostkowej, ale wymaga, by rynek zaakceptował wyższą cenę.
Margines bezpieczeństwa
W praktyce BEP używa się razem z pojęciem marginesu bezpieczeństwa (margin of safety) — czyli o ile procent może spaść sprzedaż, zanim firma zacznie tracić. Im wyższy margines, tym firma jest bardziej odporna na wahania popytu i nieprzewidziane koszty.
Margines bezpieczeństwa (%) = [(Planowana sprzedaż − BEP) ÷ Planowana sprzedaż] × 100%
Przykład: jeśli warsztat planuje sprzedać 50 szafek, a BEP wynosi 30, margines bezpieczeństwa = (50 − 30) ÷ 50 = 40%. Sprzedaż może spaść o 40% zanim pojawi się strata — co jest całkiem komfortową pozycją.
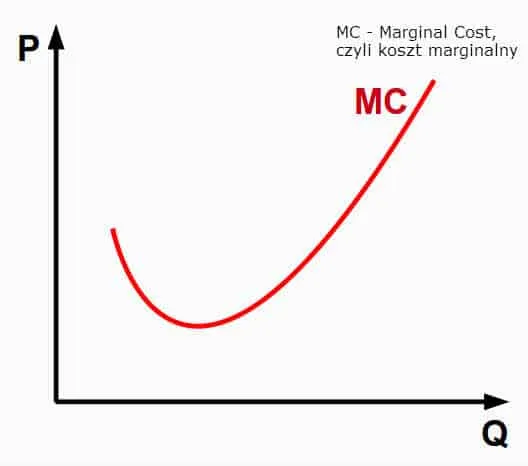
Analiza progu rentowności jest ściśle powiązana z pojęciami kosztów stałych i kosztów krańcowych — razem tworzą podstawowy zestaw narzędzi do analizy opłacalności w mikroekonomii.