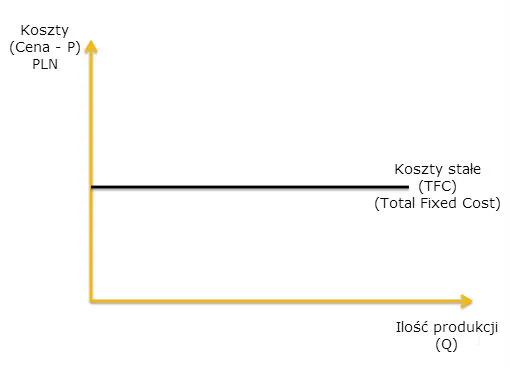
Niezależnie od tego, czy firma sprzedaje dużo, mało, czy w ogóle nic — pewne rachunki i tak muszą być opłacone. To koszty stałe, i ich zrozumienie jest punktem wyjścia do każdej sensownej analizy finansowej przedsiębiorstwa.
Definicja kosztów stałych
Koszty stałe (FC, fixed costs) to wydatki przedsiębiorstwa, które nie zmieniają się w zależności od wolumenu produkcji lub sprzedaży w danym okresie. Firma płaci je niezależnie od tego, czy wyprodukuje 0, 100, czy 10 000 jednostek produktu.
Typowe przykłady:
- Czynsz za biuro, magazyn lub halę produkcyjną
- Raty leasingowe za maszyny i pojazdy
- Wynagrodzenia pracowników na etatach stałych (administracja, zarząd)
- Amortyzacja środków trwałych
- Polisy ubezpieczeniowe
- Stałe opłaty za licencje i subskrypcje oprogramowania
- Odsetki od kredytów i obligacji
Koszty stałe a wolumen produkcji
Kluczowa właściwość kosztów stałych: choć ich łączna wartość pozostaje stała, ich koszt jednostkowy maleje wraz ze wzrostem produkcji. To właśnie mechanizm leżący u podstaw korzyści skali.
Przykład: fabryka płaci 100 000 zł miesięcznie czynszu niezależnie od produkcji.
- Przy produkcji 1 000 szt. → koszt stały na sztukę = 100 zł
- Przy produkcji 10 000 szt. → koszt stały na sztukę = 10 zł
- Przy produkcji 100 000 szt. → koszt stały na sztukę = 1 zł
Koszty stałe zobowiązane vs. uznaniowe
Nie wszystkie koszty stałe są sobie równe. Warto rozróżnić dwie kategorie:
Koszty stałe zobowiązane (committed fixed costs)
Wynikają z długoterminowych decyzji inwestycyjnych i zobowiązań umownych. Trudno je szybko zmienić bez poniesienia kosztów zerwania umów lub utraty aktywów. Przykłady: amortyzacja budynku fabryki, raty leasingowe sprzętu, długoterminowe umowy najmu.
Koszty stałe uznaniowe (discretionary fixed costs)
Wynikają z corocznych decyzji zarządu i mogą być zmienione stosunkowo szybko — choć ich redukcja może mieć konsekwencje strategiczne. Przykłady: budżet na reklamę i marketing, wydatki na szkolenia pracowników, badania i rozwój (R&D), darowizny i sponsoring. W czasie recesji firmy często jako pierwsze tną właśnie te koszty — co może przynosić krótkoterminowe oszczędności, ale osłabiać pozycję konkurencyjną w dłuższym horyzoncie.
Koszty quasi-stałe (schodkowe)
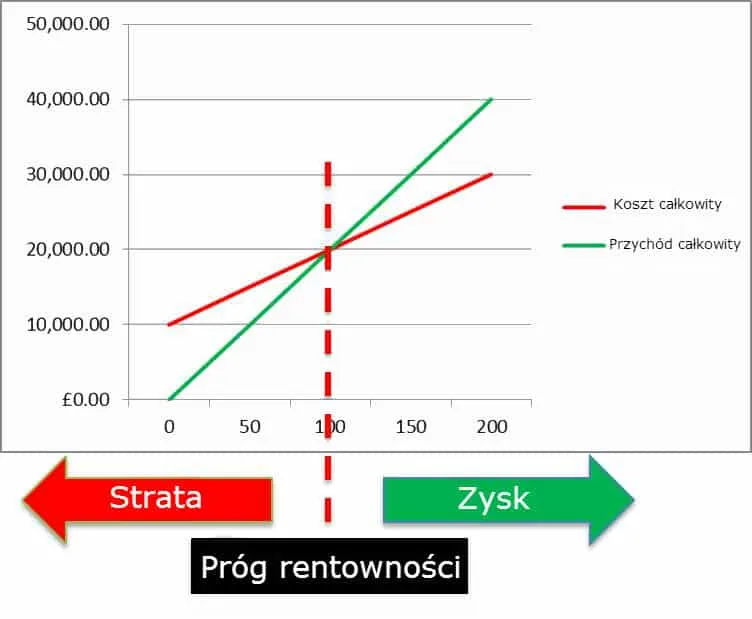
W praktyce część kosztów nie jest idealnie stała — rosną skokowo po przekroczeniu pewnego progu produkcji. Na przykład: jedna linia produkcyjna obsługuje do 500 jednostek dziennie. Przy produkcji 501 jednostek trzeba uruchomić drugą linię — i koszty stałe nagle skaczą. To koszty quasi-stałe (ang. step costs). Ważne jest uwzględnienie ich w analizie progu rentowności, bo ignorowanie skokowych wzrostów kosztów może prowadzić do błędnych prognoz finansowych.
Wzory
Podstawowe wzory rachunku kosztów stałych:
- Całkowite koszty stałe: TFC = TC − TVC
- Przeciętny koszt stały: AFC = TFC ÷ Q
Gdzie: TC = koszty całkowite, TVC = całkowite koszty zmienne, Q = wolumen produkcji.
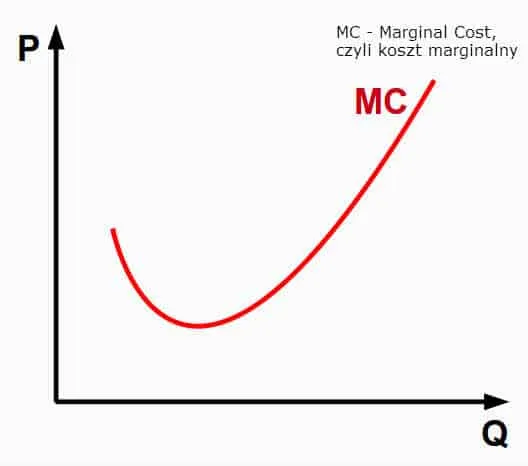
Koszty stałe są jednym z dwóch składników każdej analizy kosztów — obok kosztów krańcowych, które decydują o opłacalności każdej kolejnej wyprodukowanej jednostki.