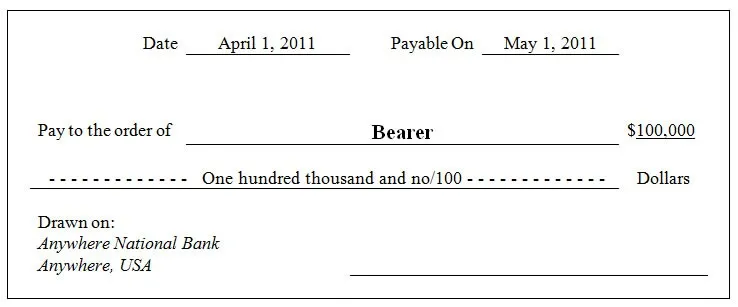
Kiedy duże przedsiębiorstwo potrzebuje gotówki na kilka tygodni — by opłacić dostawców, pokryć sezonowe wahania płynności lub sfinansować bieżące zobowiązania — często nie sięga po kredyt bankowy. Zamiast tego emituje krótkoterminowe papiery dłużne. To szybsze, tańsze i bardziej elastyczne rozwiązanie — ale tylko dla firm, które na to zasługują.
Czym są krótkoterminowe papiery dłużne?
Krótkoterminowe papiery dłużne przedsiębiorstw (KPD lub KPDP), znane na świecie jako commercial papers (CP), to niezabezpieczone instrumenty dłużne emitowane przez przedsiębiorstwa w celu pozyskania krótkoterminowego finansowania. Termin zapadalności wynosi zazwyczaj od kilku dni do 270 dni — rzadko przekracza rok, bo dłuższe instrumenty wymagałyby kosztownej rejestracji papierów wartościowych.
Kluczowe cechy KPD:
- Brak zabezpieczenia — emitent nie zastawia żadnych aktywów. Nabywca polega wyłącznie na wiarygodności kredytowej emitenta.
- Instrument dyskontowy — nabywca nie otrzymuje odsetek. Kupuje papier poniżej wartości nominalnej, a zysk to różnica między ceną zakupu a ceną nominalną wykupu. Przykład: papier o wartości nominalnej 1 000 000 zł kupiony za 985 000 zł daje nabywcy 15 000 zł zysku przy wykupie.
- Wysoki próg wejścia — KPD emitowane są zazwyczaj w dużych nominałach (100 000 zł i więcej), więc rynek ten jest domeną inwestorów instytucjonalnych: funduszy pieniężnych, banków, towarzystw ubezpieczeniowych.
Kto może emitować KPD?
Ponieważ papiery komercyjne nie mają zabezpieczenia, rynek jest praktycznie zarezerwowany dla emitentów o najwyższej wiarygodności kredytowej. Firma z słabszym ratingiem albo w ogóle nie znajdzie nabywców, albo będzie musiała zaoferować tak wysoki dyskonto, że emisja przestaje mieć sens ekonomiczny w porównaniu z kredytem bankowym.
Na polskim rynku KPD emitują przede wszystkim duże korporacje (m.in. PKN Orlen, Polskie Górnictwo Naftowe i Gazownictwo, spółki z indeksu WIG20), a programy emisji organizowane są przez banki pełniące rolę dealerów i agentów płatniczych.
KPD a kredyt bankowy — dlaczego firmy wybierają papiery dłużne?
Dla dużego emitenta z dobrym ratingiem KPD mogą być tańsze niż kredyt bankowy z kilku powodów:
- Brak marży bankowej — emitent pożycza bezpośrednio od inwestorów, pomijając pośrednika.
- Elastyczność — termin zapadalności można dostosować do konkretnych potrzeb płynnościowych (np. 30, 60 lub 90 dni).
- Szybkość — przy ustanowionym programie emisji kolejne transze mogą być uruchamiane w ciągu jednego dnia roboczego.
- Dywersyfikacja źródeł finansowania — zmniejsza zależność od jednego banku lub linii kredytowej.
Podstawa prawna w Polsce
W Polsce emisja krótkoterminowych papierów dłużnych odbywa się w oparciu o dwa reżimy prawne:
- Prawo wekslowe (ustawa z 1936 r.) — papiery emitowane w formie weksli własnych lub trasowanych. Prosta forma, ale ograniczone możliwości standaryzacji i obrotu.
- Kodeks cywilny (obligacje w rozumieniu art. 9 ustawy o obligacjach) — bardziej elastyczna forma, stosowana przez większość dużych emitentów w ramach zorganizowanych programów emisji.
Ryzyko dla inwestora
Mimo że KPD uchodzą za stosunkowo bezpieczny instrument rynku pieniężnego, nie są pozbawione ryzyka:
- Ryzyko kredytowe — jeśli emitent straci płynność lub ogłosi upadłość przed wykupem, inwestor może stracić część lub całość zainwestowanych środków. Kryzys finansowy 2008 roku pokazał, że nawet duże korporacje mogą nagle utracić zdolność rolowania papierów komercyjnych (Lehman Brothers).
- Ryzyko płynności — wtórny rynek KPD w Polsce jest stosunkowo płytki. Inwestor, który chce sprzedać papier przed terminem wykupu, może mieć trudności ze znalezieniem nabywcy po akceptowalnej cenie.
- Ryzyko reinwestycji — przy krótkich terminach zapadalności inwestor musi regularnie reinwestować środki, co w warunkach spadających stóp procentowych może być mniej korzystne.
Więcej o instrumentach finansowych i ryzyku inwestycyjnym znajdziesz w artykule o ryzyku kredytowym.